
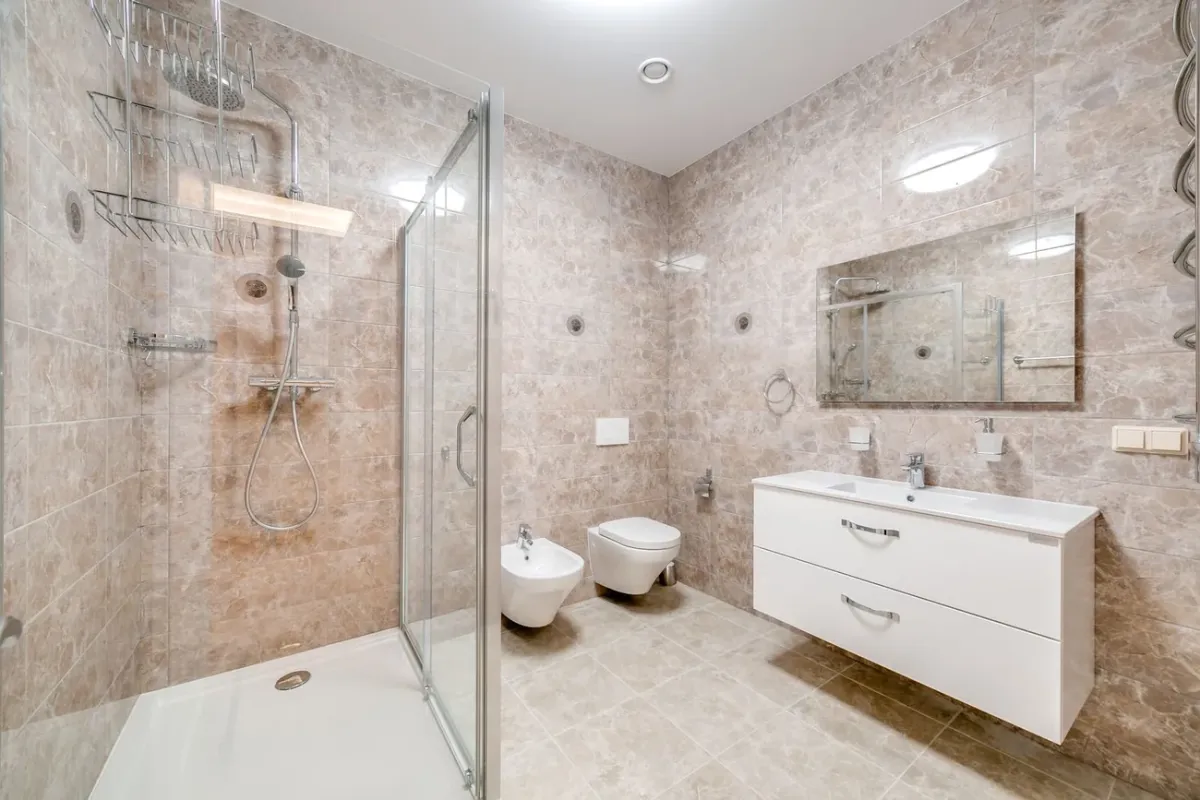
Remont łazienki należy do zmian, które wyraźnie podnoszą standard mieszkania: nowe płytki, armatura, kabina prysznicowa czy zabudowa pod umywalką zastępują często starsze elementy. Rzadko jednak ktoś od razu kojarzy taki remont z potrzebą aktualizacji polisy, choć ubezpieczenie mieszkania powinno nadążać za zmianami w jego wnętrzu. Standard łazienki bywa dziś jednym z głównych argumentów przy wycenie mieszkania, więc dobrze, żeby polisa nadążała za tą zmianą tak samo jak cena nieruchomości.
Zanim ktoś zapłaci za nowe płytki, armaturę i oświetlenie, dobrze sprawdzić, jak porównać oferty ubezpieczenia mieszkania z sumą dopasowaną do podniesionego standardu wnętrza, zamiast zostawiać starą kwotę sprzed remontu.
Czym są stałe elementy mieszkania
Stałymi elementami mieszkania nazywa się wszystko to, co jest trwale związane z lokalem i zwykle zostaje w nim nawet po przeprowadzce: glazura i terakota, zabudowa meblowa na wymiar, wbudowana kabina prysznicowa, armatura czy podłogi. To inna kategoria niż ruchomości domowe, czyli meble wolnostojące, sprzęt RTV i AGD albo pralka, którą można zabrać ze sobą. Polisa mieszkaniowa traktuje obie kategorie osobno, z osobnymi sumami ubezpieczenia dla każdej z nich. Rozróżnienie to ma znaczenie właśnie po większym remoncie, bo to kategoria stałych elementów rośnie najbardziej, podczas gdy meble czy sprzęt AGD zwykle zostają te same.
Nowy standard łazienki a suma ubezpieczenia
Po remoncie podnoszącym standard wnętrza dotychczasowa suma przypisana do stałych elementów bywa zaniżona względem tego, ile realnie kosztowałoby odtworzenie nowej łazienki: markowe płytki, droższa armatura czy zabudowa na wymiar zwykle kosztują więcej niż to, co zastąpiły. Jeśli suma ubezpieczenia po remoncie zostanie na starym poziomie, nadwyżka ponad nią w razie szkody może zostać bez pokrycia. Aktualizacja sumy zwykle nie wymaga zawierania nowej umowy od podstaw: wystarcza zgłoszenie zmiany i aneks podnoszący sumę do wysokości odpowiadającej nowemu standardowi wnętrza. Dotyczy to zwłaszcza sytuacji, w których remont obejmował też wymianę okna, drzwi wewnętrznych albo ocieplenie ściany zewnętrznej łazienki.
Jak oszacować nową sumę dla stałych elementów
Zamiast zgadywać nową kwotę, łatwiej przejść przez kilka kroków. Taki przegląd zajmuje chwilę, a chroni przed niedoszacowaniem sumy na kolejne lata.
1. Spisz wszystkie elementy wymienione podczas remontu: płytki, armaturę, zabudowę, oświetlenie
2. Oszacuj koszt ich ponownego zakupu i montażu w obecnych cenach
3. Porównaj tę kwotę z sumą zapisaną w dotychczasowej polisie
4. Zgłoś różnicę ubezpieczycielowi i poproś o aktualizację umowy
5. Zapytaj, czy ubezpieczyciel wymaga dokumentów potwierdzających koszt remontu
Gdzie sprawdzić szerszy zakres ochrony mieszkania
Oprócz stałych elementów łazienki, dobrze przy okazji przejrzeć cały zakres polisy: czy obejmuje też ruchomości domowe, odpowiedzialność cywilną w życiu prywatnym oraz pomoc assistance na wypadek awarii instalacji. Szersze porady o ubezpieczeniu mieszkania pomagają zestawić te elementy jeden po drugim, zamiast polegać na pamięci z dnia podpisywania poprzedniej umowy. Dobrze też sprawdzić, czy zakres obejmuje szkody powstałe w trakcie samego remontu, na przykład zalanie sąsiada podczas wymiany instalacji.
Co jeszcze wpływa na wysokość składki
Nowa łazienka to nie jedyny czynnik, który zmienia cenę polisy. Znaczenie ma też lokalizacja budynku, jego rodzaj, piętro, na którym znajduje się mieszkanie, zastosowane zabezpieczenia, na przykład drzwi z atestowanym zamkiem, a także wcześniejsza historia szkód. Jeśli przy okazji remontu wymieniono drzwi wejściowe albo zamontowano alarm, może to obniżyć część składki. Dwa pozornie podobne mieszkania w tym samym budynku mogą mieć różną cenę polisy właśnie ze względu na te szczegóły. Zgłoszenie każdej takiej zmiany ubezpieczycielowi pozwala uniknąć sytuacji, w której opis mieszkania w umowie nie zgadza się z jego rzeczywistym stanem.
Lista kontrolna po remoncie łazienki
Zebranie poniższych punktów zajmuje chwilę i ułatwia rozmowę z ubezpieczycielem o nowej sumie, a poszczególne kroki opisują wskazówki po remoncie dla właściciela mieszkania w dziale porad.
-
Sprawdź, czy nowa glazura i armatura mieszczą się w sumie dla stałych elementów
-
Zgłoś ubezpieczycielowi zakres i koszt wykonanego remontu łazienki
-
Porównaj ofertę obecnej polisy z innymi dostępnymi na rynku
-
Sprawdź, czy polisa obejmuje też ruchomości domowe i odpowiedzialność cywilną
-
Zapytaj o zasady dokumentowania droższego wyposażenia, na przykład paragonami
-
Zachowaj potwierdzenia zakupu droższych elementów wyposażenia łazienki
Artykuł sponsorowany