
Formularz IN-1 składa się do urzędu gminy właściwego dla położenia domu, co do zasady w ciągu 14 dni od powstania obowiązku podatkowego. Przy domu jednorodzinnym trzeba wykazać osobno grunt i budynek, a powierzchnię budynku ustalić jako użytkową, mierzoną po wewnętrznej długości ścian.
Co przygotować przed wypełnieniem IN-1?
Zanim zaczniesz wpisywać dane, zgromadź dokumenty, z których można bezpiecznie przepisać informacje. Najważniejsze są:
- akt notarialny lub inny dokument potwierdzający nabycie nieruchomości,
- wypis z Ewidencji Gruntów i Budynków (EGiB), zwłaszcza dane działki, jej powierzchnia i oznaczenie użytku,
- numer księgi wieczystej,
- plany architektoniczne albo dokumentacja budynku, jeżeli trzeba ustalić powierzchnię użytkową.
Akt notarialny pomaga ustalić między innymi datę nabycia, tytuł prawny i numer księgi wieczystej. Dane dotyczące gruntu porównaj z EGiB. To właśnie ewidencja jest podstawowym źródłem informacji o oznaczeniu i powierzchni działki. Jeżeli dom ma kilku właścicieli, przygotuj także dane wszystkich współwłaścicieli.
Jak przejść przez formularz IN-1?
Poniższy schemat pokazuje, co zwykle wpisuje się w poszczególnych częściach formularza przy zgłoszeniu domu jednorodzinnego:
| Sekcja | Co wpisać | Wskazówka dla domu jednorodzinnego |
|---|---|---|
| A | Organ podatkowy, cel złożenia i okres obowiązywania informacji | Wskaż gminę lub miasto właściwe dla nieruchomości. Po zakupie zaznacz złożenie informacji, a w okresie wpisz miesiąc i rok powstania obowiązku. |
| B | Status podatnika | Zaznacz własność albo współwłasność, zależnie od tytułu prawnego. |
| C | Dane identyfikacyjne i adres podatnika | Podaj PESEL albo NIP, dane osobowe i aktualny adres zamieszkania. Adres do doręczeń wpisz tylko wtedy, gdy jest inny. |
| D | Przedmioty opodatkowania | Rozdziel grunt od budynku. Powierzchnię działki wpisz w części dotyczącej gruntów, a powierzchnię użytkową domu w części dotyczącej budynków mieszkalnych. |
| E | Informacja o załącznikach | Wpisz liczbę załączników ZIN-1 i ZIN-2 oraz zaznacz, czy dołączasz ZIN-3. |
| F | Dane kontaktowe i informacje dodatkowe | Sekcja jest dobrowolna. Możesz podać telefon, e-mail albo krótko opisać zgłaszane zdarzenie. |
| G | Podpis podatnika lub reprezentanta | Podpisz formularz i wpisz datę. Przy współwłasności wykorzystuje się również odpowiednie miejsca na podpisy pozostałych podatników. |
W części A właściwy jest organ podatkowy ze względu na miejsce położenia nieruchomości, a nie miejsce zamieszkania właściciela. Jeżeli nieruchomości znajdują się w różnych gminach, dla każdej z nich składa się osobny formularz.
Jeżeli dom kupiono w lipcu, obowiązek podatkowy przy nabyciu nieruchomości co do zasady powstaje od pierwszego dnia sierpnia. W formularzu należy więc wskazać sierpień i właściwy rok. Przy nowo wybudowanym budynku zasady ustalenia początku obowiązku mogą być inne, dlatego w takiej sytuacji sprawdź stan faktyczny i lokalne wymagania.
Co wpisać w części D?
Część D jest najważniejsza przy zgłoszeniu domu, ponieważ obejmuje przedmioty opodatkowania. Działkę wykazujesz w części D.1, a dom w części D.2, w kategorii budynków mieszkalnych. Nie wpisuj tu powierzchni całkowitej budynku, jeżeli różni się ona od powierzchni użytkowej.
W polach dotyczących gruntów podaj powierzchnię działki w metrach kwadratowych, zgodnie z EGiB. Wyjątki dotyczą między innymi gruntów pod określonymi wodami, dla których formularz przewiduje hektary. W zwykłym przypadku domu jednorodzinnego najczęściej będzie to powierzchnia działki w m².
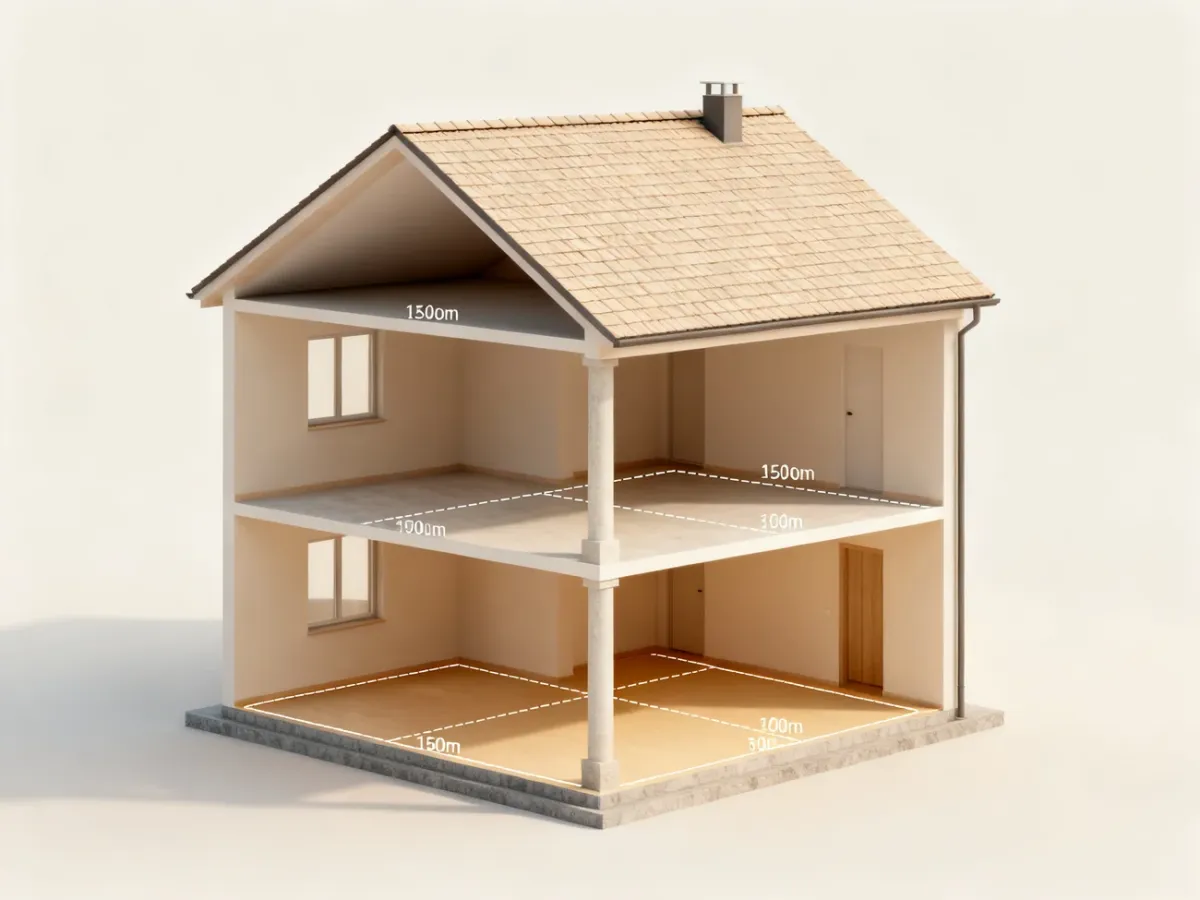
W części dotyczącej budynków wpisujesz powierzchnię użytkową domu. Obejmuje ona pomieszczenia na wszystkich kondygnacjach, także piwnicę lub użytkowe poddasze, jeżeli spełniają właściwe warunki. Nie wlicza się klatek schodowych i szybów dźwigowych. Pomieszczenia o wysokości poniżej 1,40 m pomija się, a powierzchnię o wysokości od 1,40 m do 2,20 m uwzględnia się w połowie.
Przykład obliczenia powierzchni użytkowej domu
Załóżmy, że dom ma parter o powierzchni 80 m² i wysokości powyżej 2,20 m, piętro o powierzchni 70 m², w tym 50 m² o wysokości powyżej 2,20 m oraz 20 m² o wysokości od 1,40 m do 2,20 m, a także poddasze o powierzchni 40 m², z czego 20 m² ma wysokość od 1,40 m do 2,20 m, a pozostałe 20 m² mniej niż 1,40 m.
| Wysokość pomieszczenia | Zaliczenie do powierzchni | Przykład |
|---|---|---|
| Poniżej 1,40 m | 0% | 20 m² poddasza nie zwiększa powierzchni użytkowej. |
| Od 1,40 m do 2,20 m | 50% | 20 m² piętra daje 10 m², a 20 m² poddasza daje kolejne 10 m². |
| Powyżej 2,20 m | 100% | 80 m² parteru i 50 m² piętra daje 130 m². |
W tym przykładzie do części dotyczącej budynków mieszkalnych wpisujesz łączną powierzchnię użytkową 150 m². W polu obejmującym pomieszczenia o wysokości od 1,40 m do 2,20 m wykazujesz 40 m², a w polu dotyczącym pomieszczeń powyżej 2,20 m – 130 m². Wartość 150 m² wynika z przeliczenia 40 m² × 50% oraz 130 m² × 100%.
Kiedy dołączyć załączniki ZIN?
Załączniki uzupełniają dane wpisane zbiorczo w IN-1. Ich wybór zależy od rodzaju nieruchomości i sytuacji podatnika:
- ZIN-1 – szczegółowe dane o opodatkowanych gruntach, budynkach lub ich częściach. Przy zgłoszeniu domu i działki jest to zwykle podstawowy załącznik.
- ZIN-2 – dane nieruchomości albo ich części objętych zwolnieniem wynikającym z ustawy lub uchwały gminy.
- ZIN-3 – dane pozostałych podatników przy współwłasności lub współposiadaniu. Jeżeli dom ma kilku współwłaścicieli, załącznik ZIN-3 należy dołączyć zgodnie z wymaganiami formularza.
W ZIN-1 dla działki podajesz między innymi położenie, numer księgi wieczystej, obręb, numer działki, powierzchnię i formę władania. Dla budynku wpisujesz jego adres, numer działki, powierzchnię użytkową i tytuł prawny. Dane powinny odpowiadać informacjom z IN-1.
Co sprawdzić przed wysłaniem?
Przed złożeniem dokumentów przejdź przez poniższą listę:
- sprawdź, czy formularz trafi do gminy właściwej dla położenia domu,
- porównaj numery działki, obrębu, księgi wieczystej i powierzchnię gruntu z EGiB,
- upewnij się, że wpisałeś powierzchnię użytkową, a nie całkowitą powierzchnię budynku,
- sprawdź, czy dołączyłeś właściwe załączniki i podpisałeś wszystkie wymagane części.
Informację należy złożyć w terminie 14 dni od dnia wystąpienia okoliczności powodującej powstanie obowiązku podatkowego. Spóźnienie, brak danych lub pominięcie współwłaściciela może prowadzić do wezwania do uzupełnienia, konieczności złożenia korekty, a w określonych przypadkach także do konsekwencji podatkowych lub karnoskarbowych. Przy skomplikowanym tytule prawnym, wielu współwłaścicielach albo rozbieżnościach między dokumentami skonsultuj dane z właściwym urzędem lub doradcą podatkowym.
Po otrzymaniu IN-1 urząd ustala podatek według stawek obowiązujących w danej gminie. Stawki i lokalne zwolnienia mogą się różnić, dlatego nie należy wpisywać ich samodzielnie do formularza bez sprawdzenia uchwały lub informacji urzędu.
Artykuł ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej. W przypadku wątpliwości dotyczących terminu, powierzchni lub współwłasności sprawdź wymagania właściwej gminy albo skonsultuj sprawę ze specjalistą.